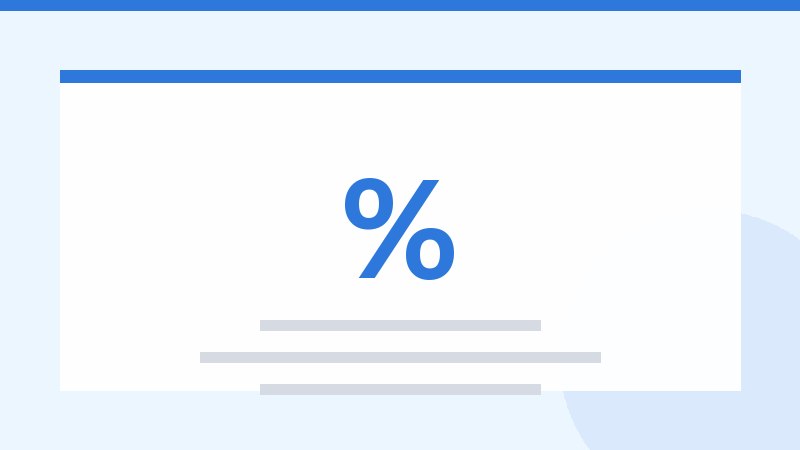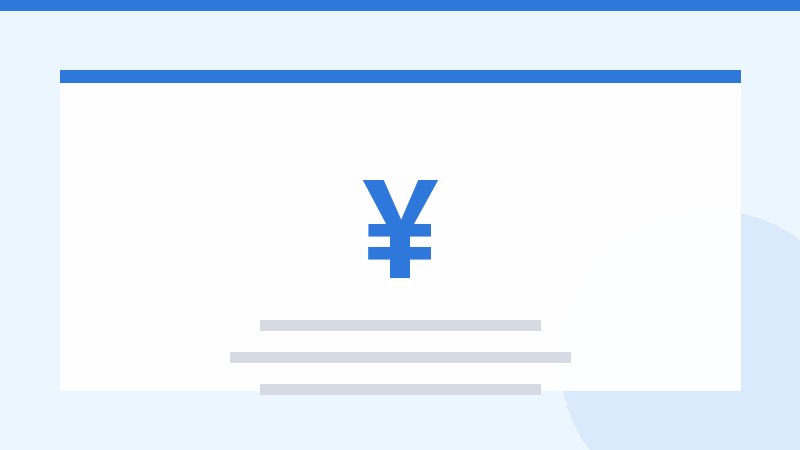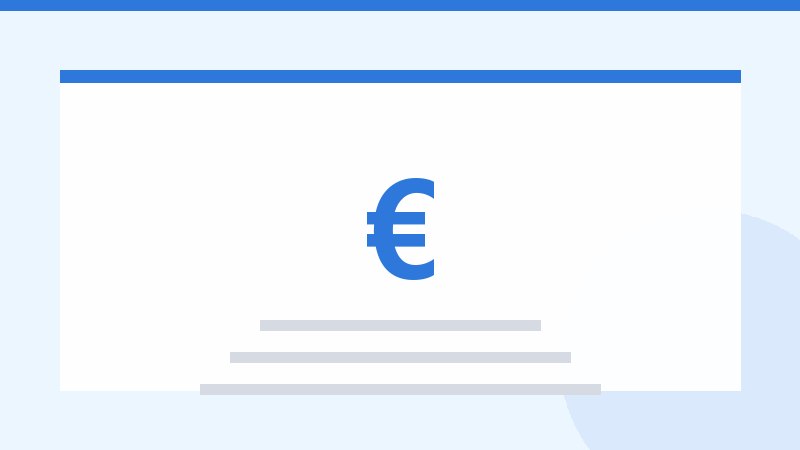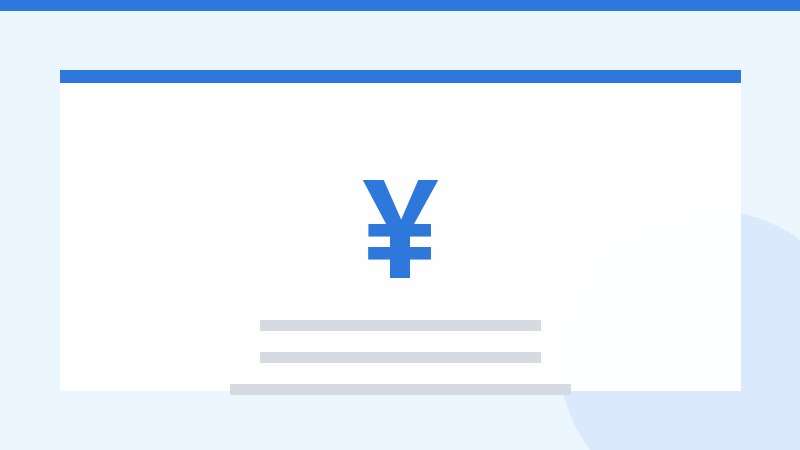
今年3月,北京朝阳区的李女士去东京玩5天,出发前在国内银行换了8万日元,汇率约100日元兑4.85元人民币,花了3880元。到东京第三天她在浅草吃拉面,一碗1200日元,扫码付款时手机显示扣款58.2元,比按4.85算的58.2元几乎一样——那天汇率是4.85。
但汇率每天都在动。她翻账单发现,第一天在便利店买饭团和茶,共680日元,扣33.4元,折算4.91;第四天在银座吃寿司套餐3800日元,扣183.5元,折算4.83。五天里汇率从4.91走到4.83,同样8万日元,早晚换差约640元人民币。
换算有个心算口诀:日元去两个零再乘汇率。1200日元→12×4.85≈58元。反向人民币换日元:人民币÷汇率×100。100元÷4.85×100≈2062日元。这个口诀在药妆店比价时特别好用,标价1980日元的护肤品约96元。
常见错误是只看“100日元等于多少人民币”却忽略手续费。国内银行现钞卖出价和现汇卖出价不同,现钞通常贵0.1到0.3个点。8万日元现钞比现汇多花约30到80元。机场兑换点更贵,成田机场某柜台3月报价4.98,比银行高0.13,8万日元多花104元。
另一个坑是信用卡“日元记账、人民币还款”的货币转换费,多数卡收1.5%。李女士那笔183.5元的寿司,若走美元清算再转人民币,可能多付2到3元。她后来改用免货币转换费的卡,五天省了约20元,不多,但买大件时差别明显。
给个参照:东京一顿普通午餐1000到1500日元,约48到73元;一瓶水150日元约7元;地铁起步180日元约9元。按4.85算,每天餐饮交通预算5000日元约243元,五天约1200元。李女士实际花了约1350元,超支部分主要是两顿寿司和一次打车。