今年6月,家里有10万元闲钱,打算存一年。银行一年定期挂牌利率1.75%,到期利息1750元。手机银行推出一款现金管理产品,标“七日年化1.9%”,看着高0.15个百分点。我算了算,10万元按1.9%一年是1900元,多150元。但七日年化是过去七天收益折算成年,不是承诺收益,且产品每日计息、按月结转,实际可能浮动。
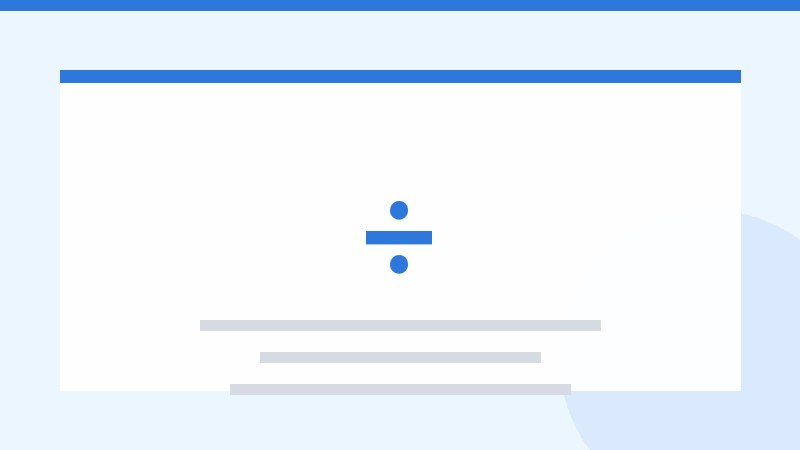
利率单位要分清。年利率按本金一年算;月利率=年利率÷12;日利率=年利率÷360或365。有的消费贷标“日息万五”,即0.05%每天,折年利率0.05%×365=18.25%,很高。信用卡分期“月手续费0.6%”,看着年化7.2%,实际资金占用逐月减少,真实年化约13%—15%。
存款保险保50万元以内本息,10万元安全。定期提前支取按活期0.2%算,存了11个月急用,利息只有约183元,比到期少1567元。现金管理产品一般T+1赎回,急用可取,但收益浮动,极端时七日年化可能降到1.5%。所以期限匹配比追0.15%更重要。
价格区间对比:国有大行一年定期1.45%—1.75%,股份行1.65%—1.95%,城商行2.0%—2.3%,但异地存款要看清是否在存款保险名单。大额存单20万元起,一年期约1.8%—2.0%,10万元不够门槛。国债三年期约2.38%,但锁三年。10万元若确定一年不用,城商行2.0%可得2000元,比大行多250元,但要确认是存款不是理财。
步骤:先留3—6个月生活费在活期或货币基金,约2—3万元;剩余按用钱时间分档,3个月、6个月、1年;每笔存款截图保存利率和到期日;设置到期提醒,别自动转存到低利率。我最后拆成4万元一年定期1.75%、3万元六个月1.55%、3万元现金管理,兼顾收益和灵活。
常见错误:把“预期年化”当保证收益;只看收益率不看风险等级,R2理财不保本;自动转存利率可能按挂牌低息;忘记算利息税,目前存款利息暂免个税,但理财收益规则不同。10万元一年差150元不多,但若把10万元放活期0.2%,一年只200元,比定期少1550元,这才是大坑。