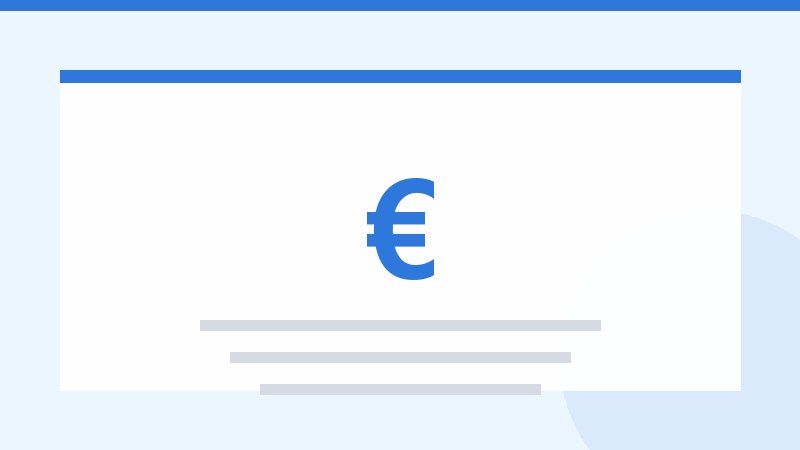
看房时销售说“利率只差1个百分点”,100万元贷款30年,等额本息下5.2%月供约5490元,4.2%月供约4890元,每月差600元,30年差约21.6万元。1个百分点不是小数目。
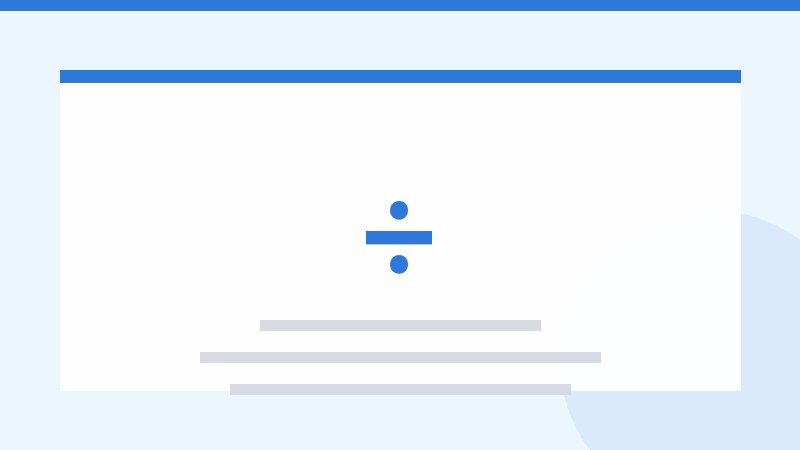
利率是“年化”概念,月利率=年利率÷12。5.2%对应月利率约0.4333%,4.2%对应0.35%。100万元首月利息分别约4333元和3500元,差833元。随着本金减少,利息逐月下降,但前期差距最大。
对比两种还款方式:等额本息每月固定,前期利息占比高;等额本金首月约7111元(5.2%),逐月递减,总利息少约17万元,但前期压力大。选哪种要看月收入稳定性,不是只看总利息。
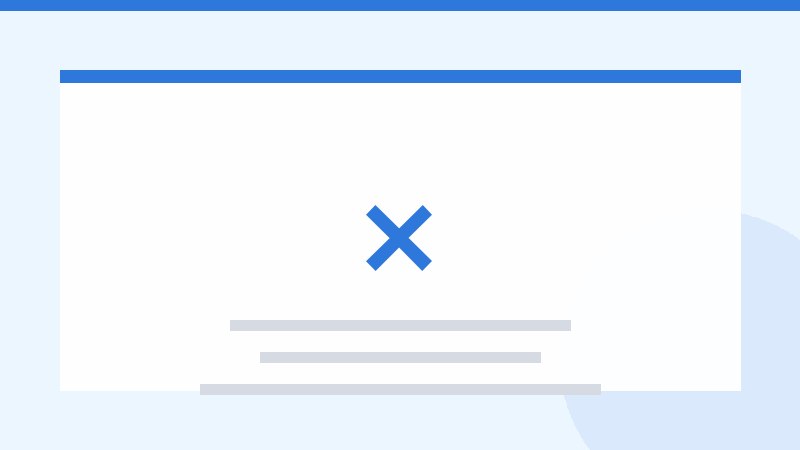
常见错误有三个:1)把“厘”当“%”,说“5厘2”其实是月息0.52%,年化约6.24%;2)忽略提前还款违约金,部分银行1年内提前还收1%—3%;3)只看月供不看总价,100万元贷款30年,5.2%总还款约197.6万元,4.2%约176万元。
步骤:1)问清年利率还是月利率;2)用贷款计算器算月供;3)比较总利息;4)确认提前还款规则;5)把物业费、税费纳入月度支出。
价格区间:同一城市首套利率可能在3.8%—4.5%,二套4.5%—5.2%。100万元30年,3.8%月供约4660元,5.2%约5490元,差830元/月。签合同前把数字写进表格,比听口头介绍可靠。